L’équation économique du commerce de proximité
Evolution de la méthode de paiement
Selon l’enquête 2025 de la Banque nationale suisse (BNS), les cartes représentent environ la moitié des transactions aux points de vente, contre près de 30% pour les espèces et environ 20% pour les applications mobiles. Le paiement sans contact s’est imposé comme un usage courant, tandis que les solutions mobiles, comme TWINT, transforment progressivement le smartphone en portefeuille numérique. Malgré cette évolution, l’argent liquide conserve une place importante dans les pratiques quotidiennes, même si sa part diminue sur le long terme au profit de moyens de paiement plus rapides et intégrés. La BNS observe ainsi que les habitudes de paiement sur place ont relativement peu changé entre 2024 et 2025, après plusieurs années de progression des paiements mobiles.
Ce que cela implique pour les commerçants
Pour les commerçants, cette transformation implique de proposer une expérience de paiement multicanale, capable de répondre aussi bien aux clients qui paient en espèces qu’à ceux qui privilégient la carte sans contact ou via QR codes. Ces solutions peuvent fluidifier le passage en caisse, réduire la manipulation d’argent liquide et faciliter le suivi des transactions. Elles impliquent toutefois de nouveaux enjeux, notamment l’investissement dans les terminaux et les intégrations techniques, la dépendance à la connectivité, la cybersécurité, la protection des données et la maîtrise des commissions.
Un glissement progressif qui cache un coût exponentiel
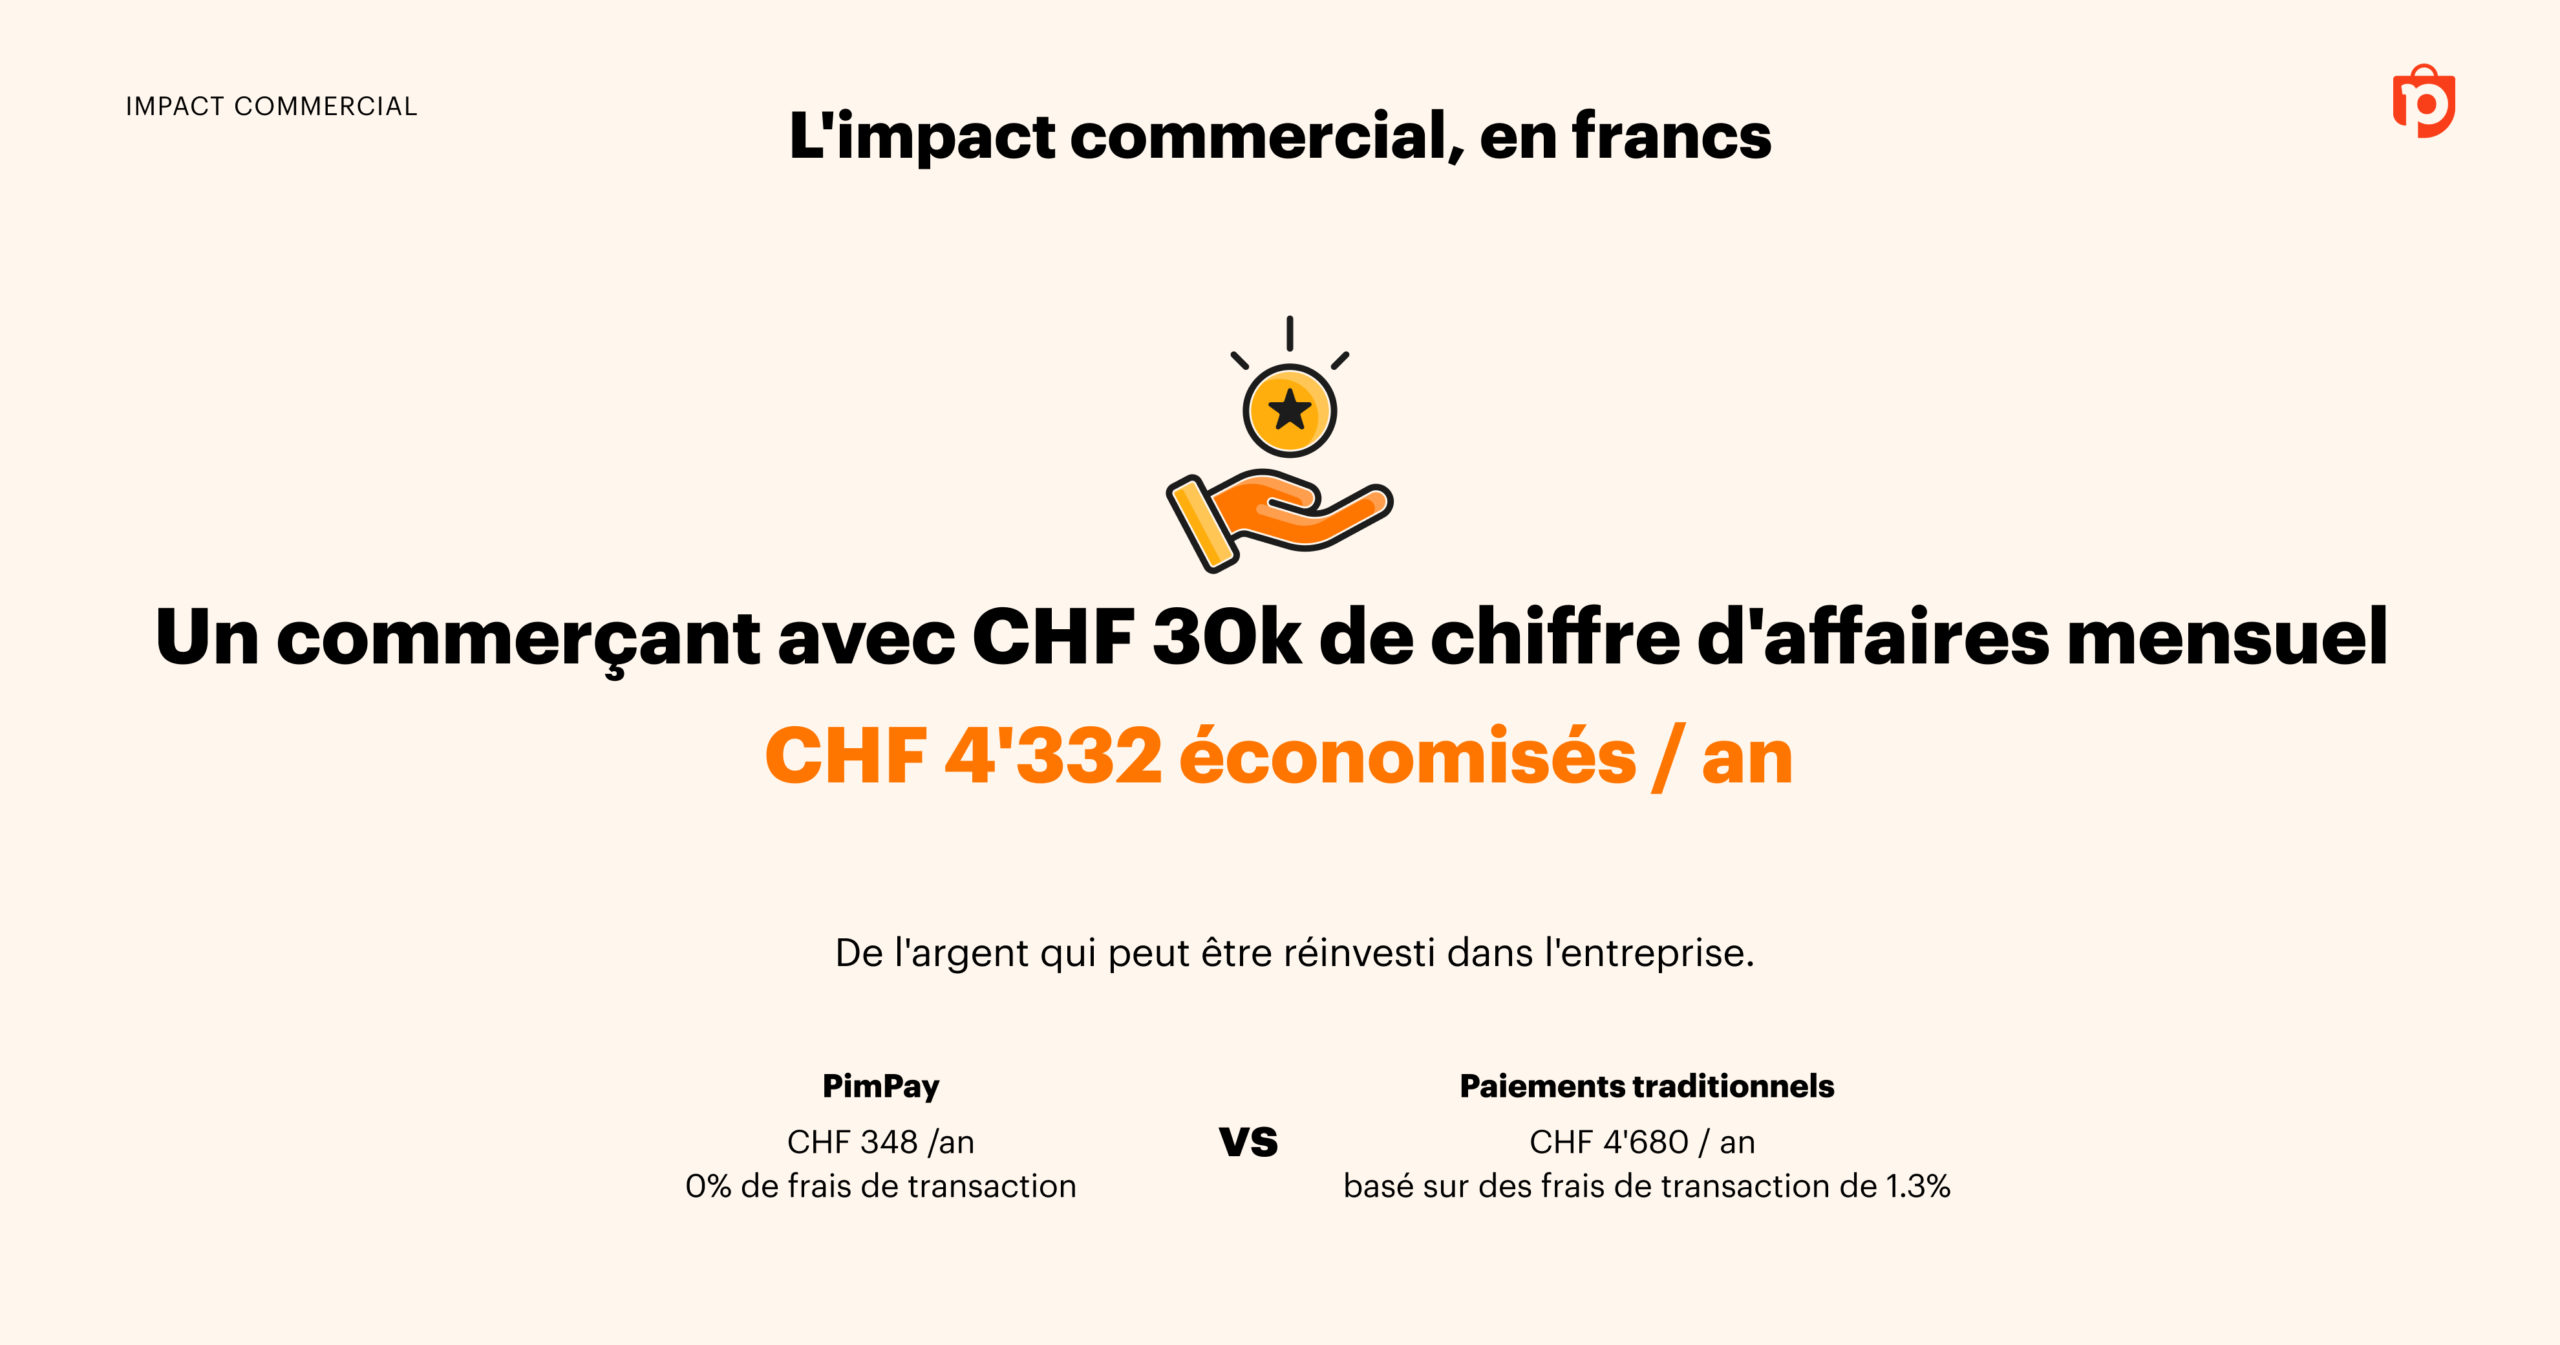
Cette multiplication des moyens de paiement, le glissement progressif vers les solutions digitales s’accompagne également d’un coût croissant pour les commerçants. Pour une boulangerie, un salon de coiffure, une épicerie ou un commerce de quartier, chaque commission prélevée, composée de l’addition d’un coût fixe minimal plus d’un pourcentage de la transaction, réduit une marge déjà sous pression.
En clair, un commerçant qui ferait 30’000 frs de chiffre mensuel via une app de paiement voit ses coûts grimper à 390 frs par mois, ou 4’680 frs sur une année… uniquement pour ce type de paiement.
C’est dans ce contexte qu’est née PimPay. L’ambition n’était pas simplement de proposer une nouvelle solution de paiement, mais de remettre en question le modèle économique qui domine aujourd’hui le marché.
Bousculer le marché actuel et enfin réunir “paiement et fidélisation”
Quel model économique ?
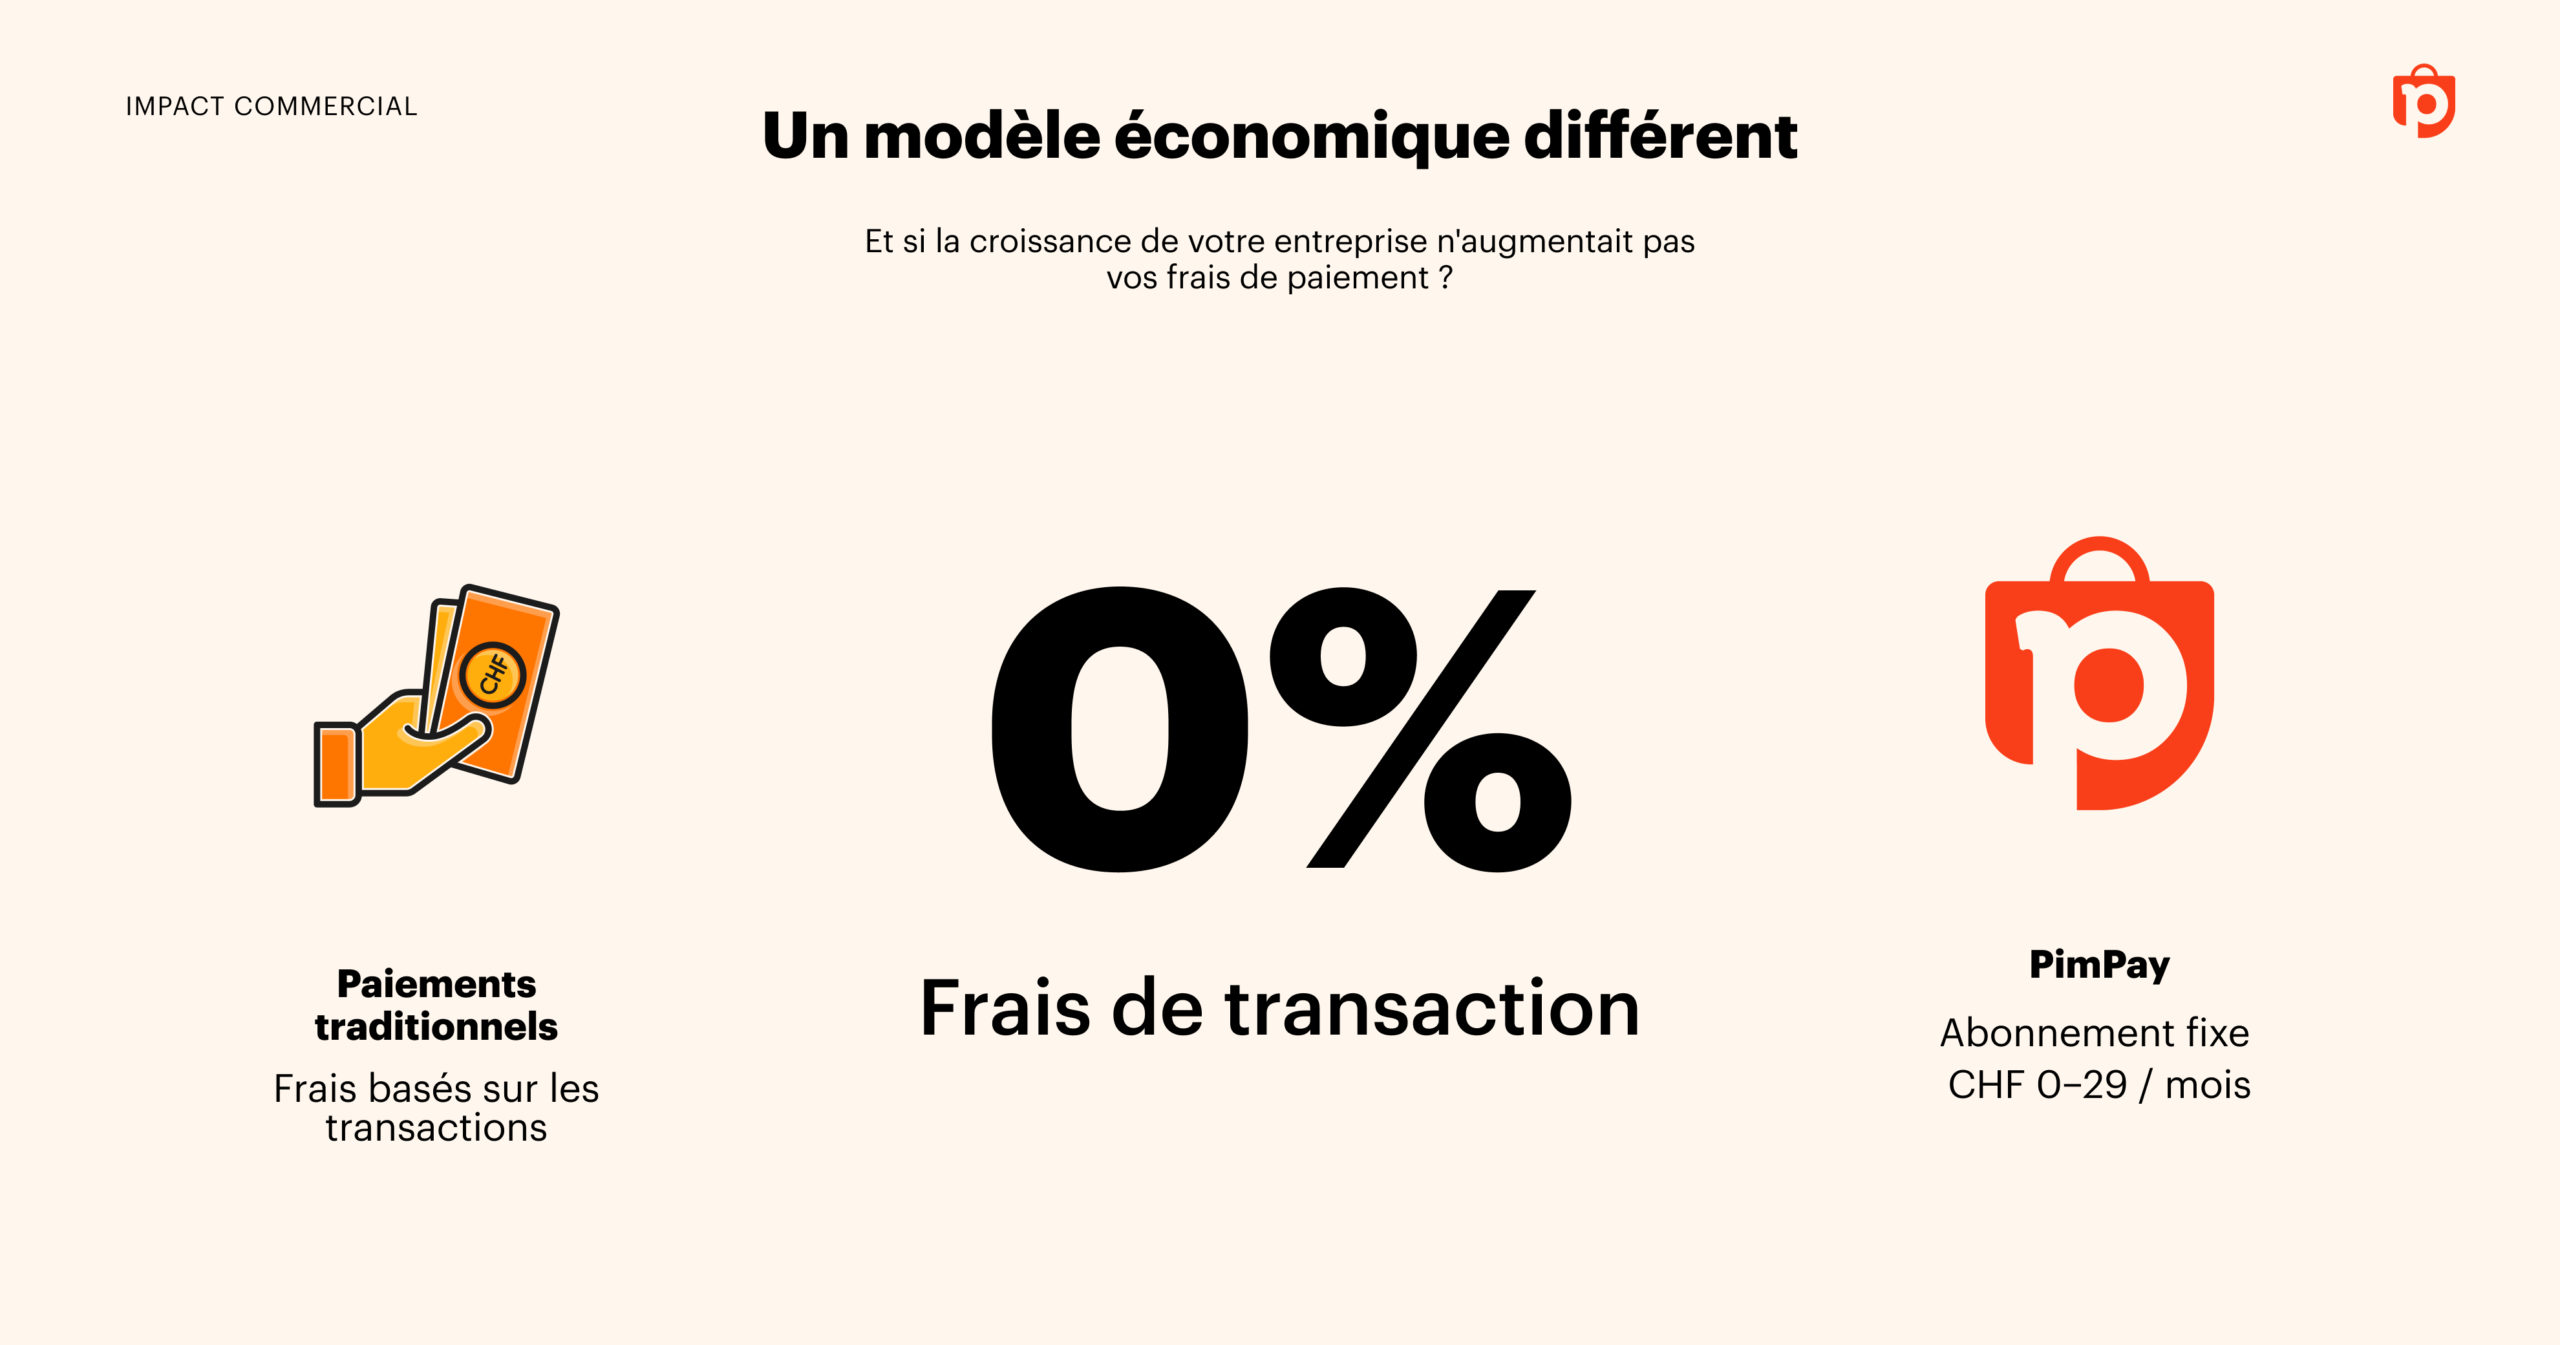
Contrairement aux acteurs fonctionnant sur des commissions proportionnelles au volume encaissé, PimPay repose sur un abonnement mensuel. Le commerçant retrouve ainsi une visibilité sur ses coûts et transforme une dépense variable en charge prévisible, budgétisable, sans surprise. Mais cette évolution du modèle économique n’est qu’une partie de la réponse. D’autres enjeux et opportunités sont aujourd’hui encore mal adressés par les solutions digitales.
Pour convaincre les commerçants et consommateurs d’ajouter une nouvelle app de paiement, PimPay devait devenir davantage qu’un simple moyen d’encaissement.
L'impact pour le commerçant
Le modèle d'affaire
La fidélité comme clé
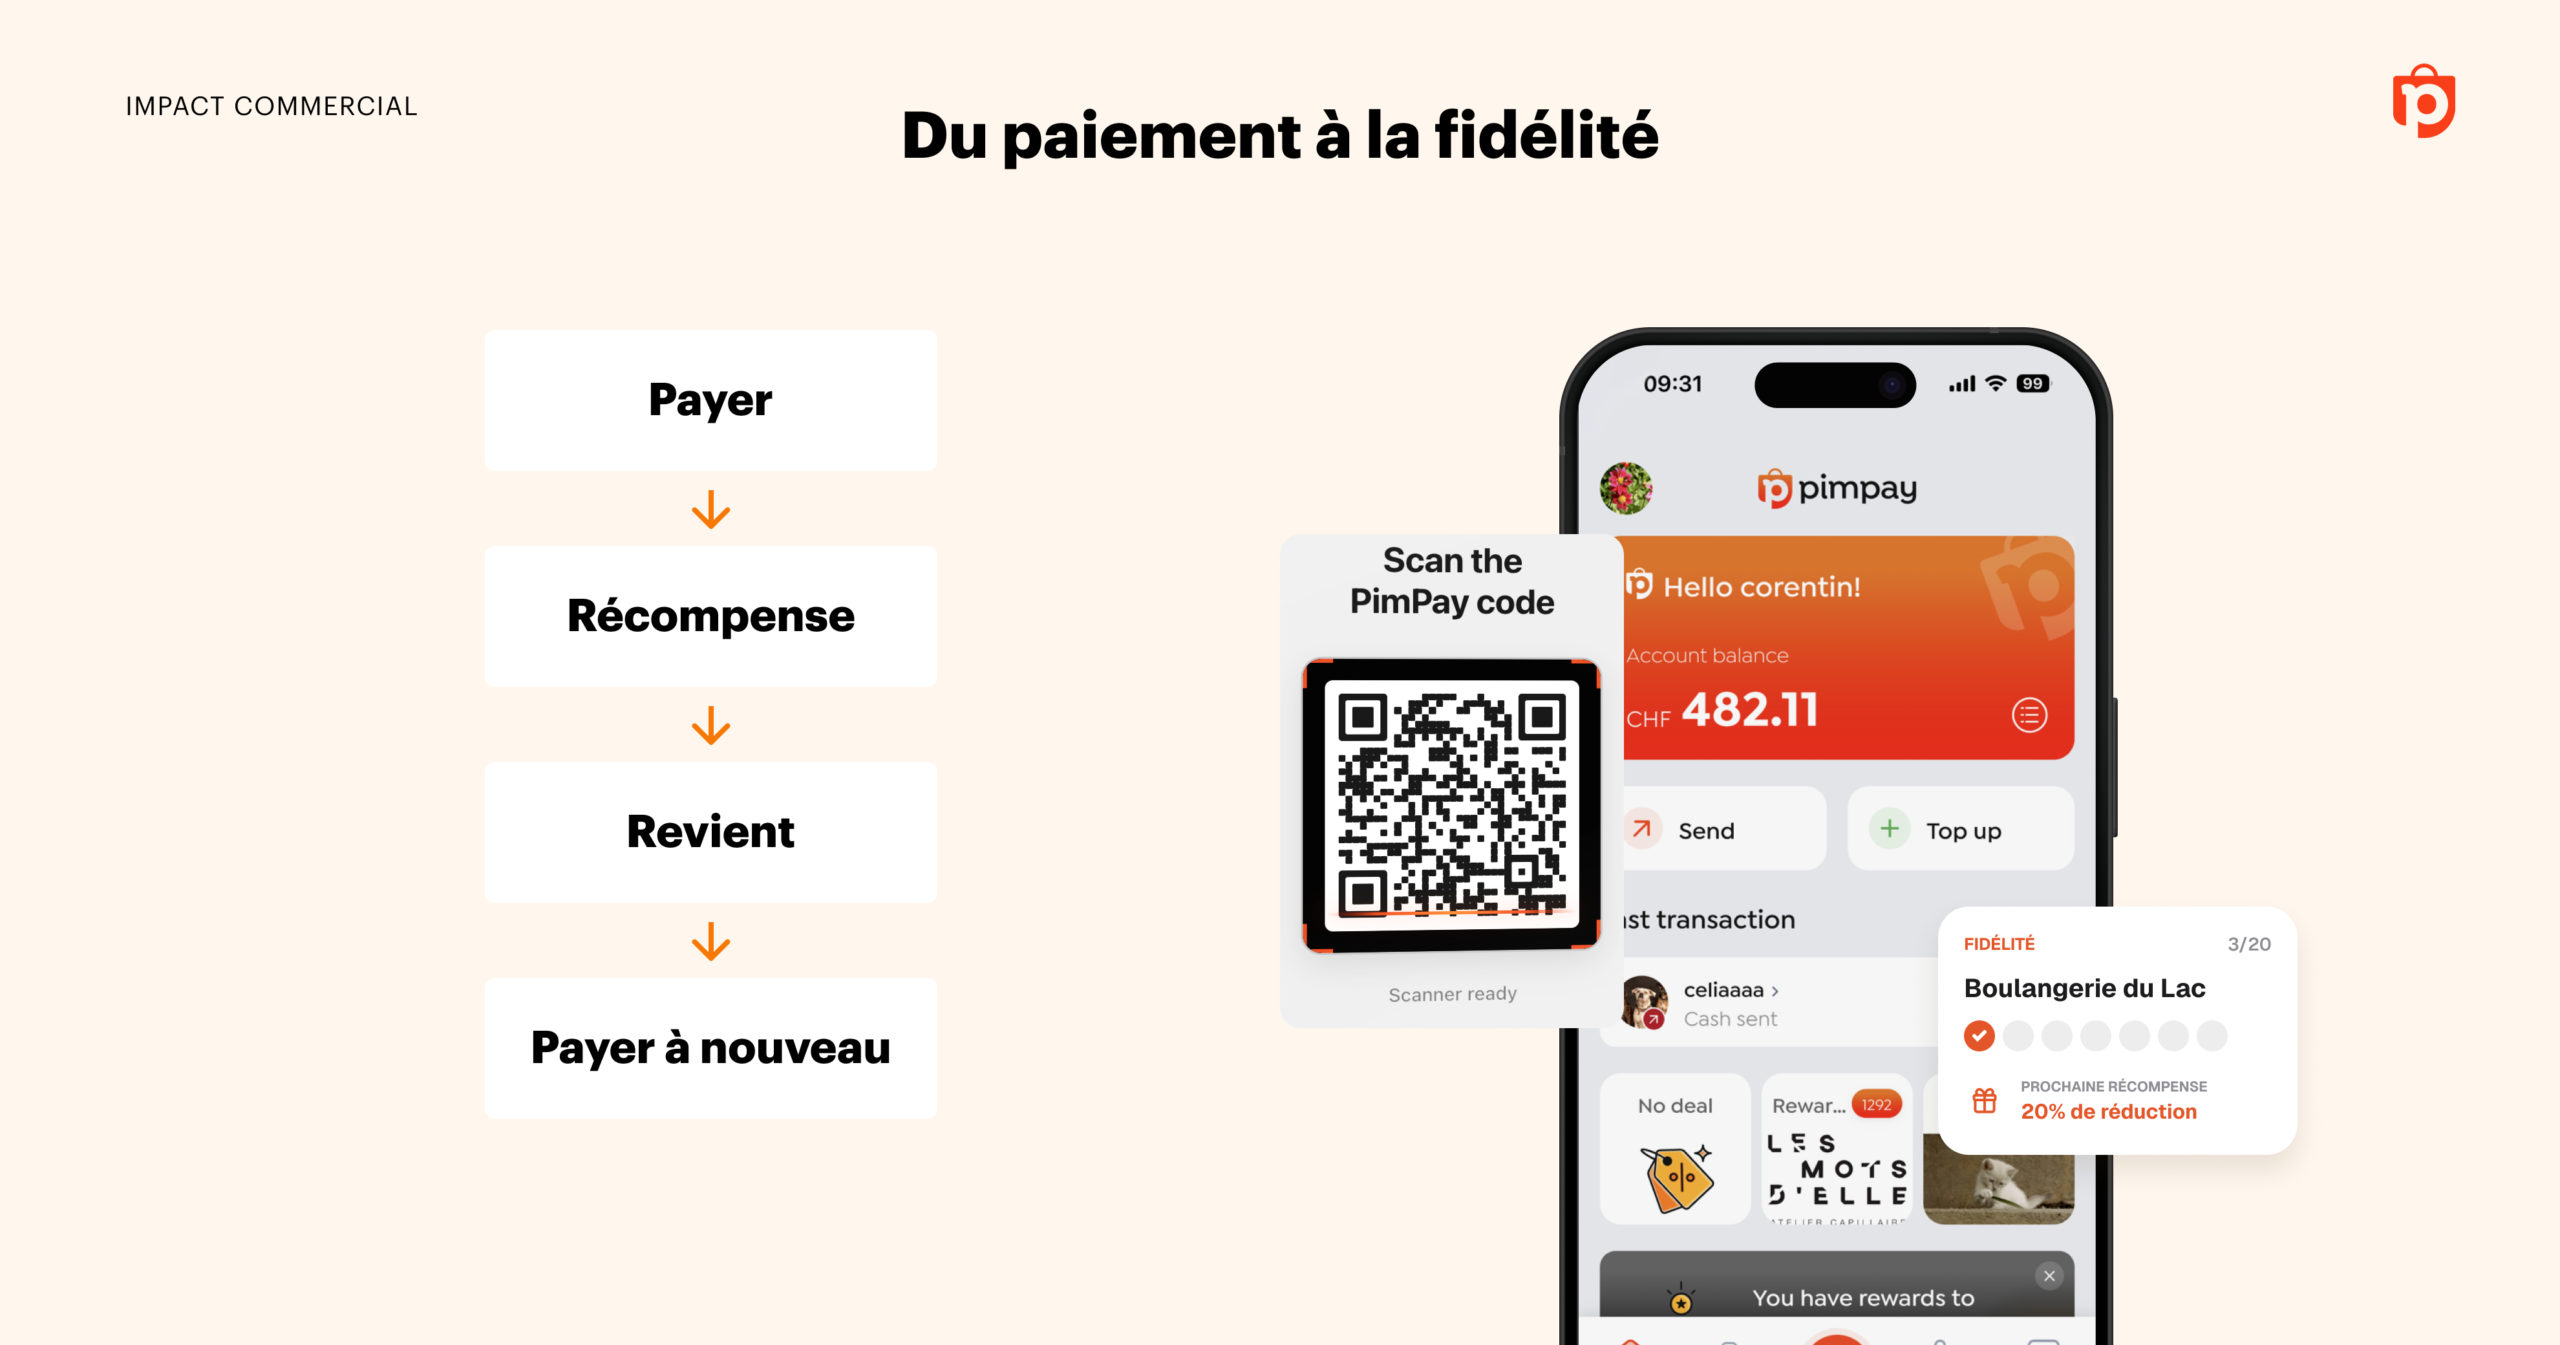
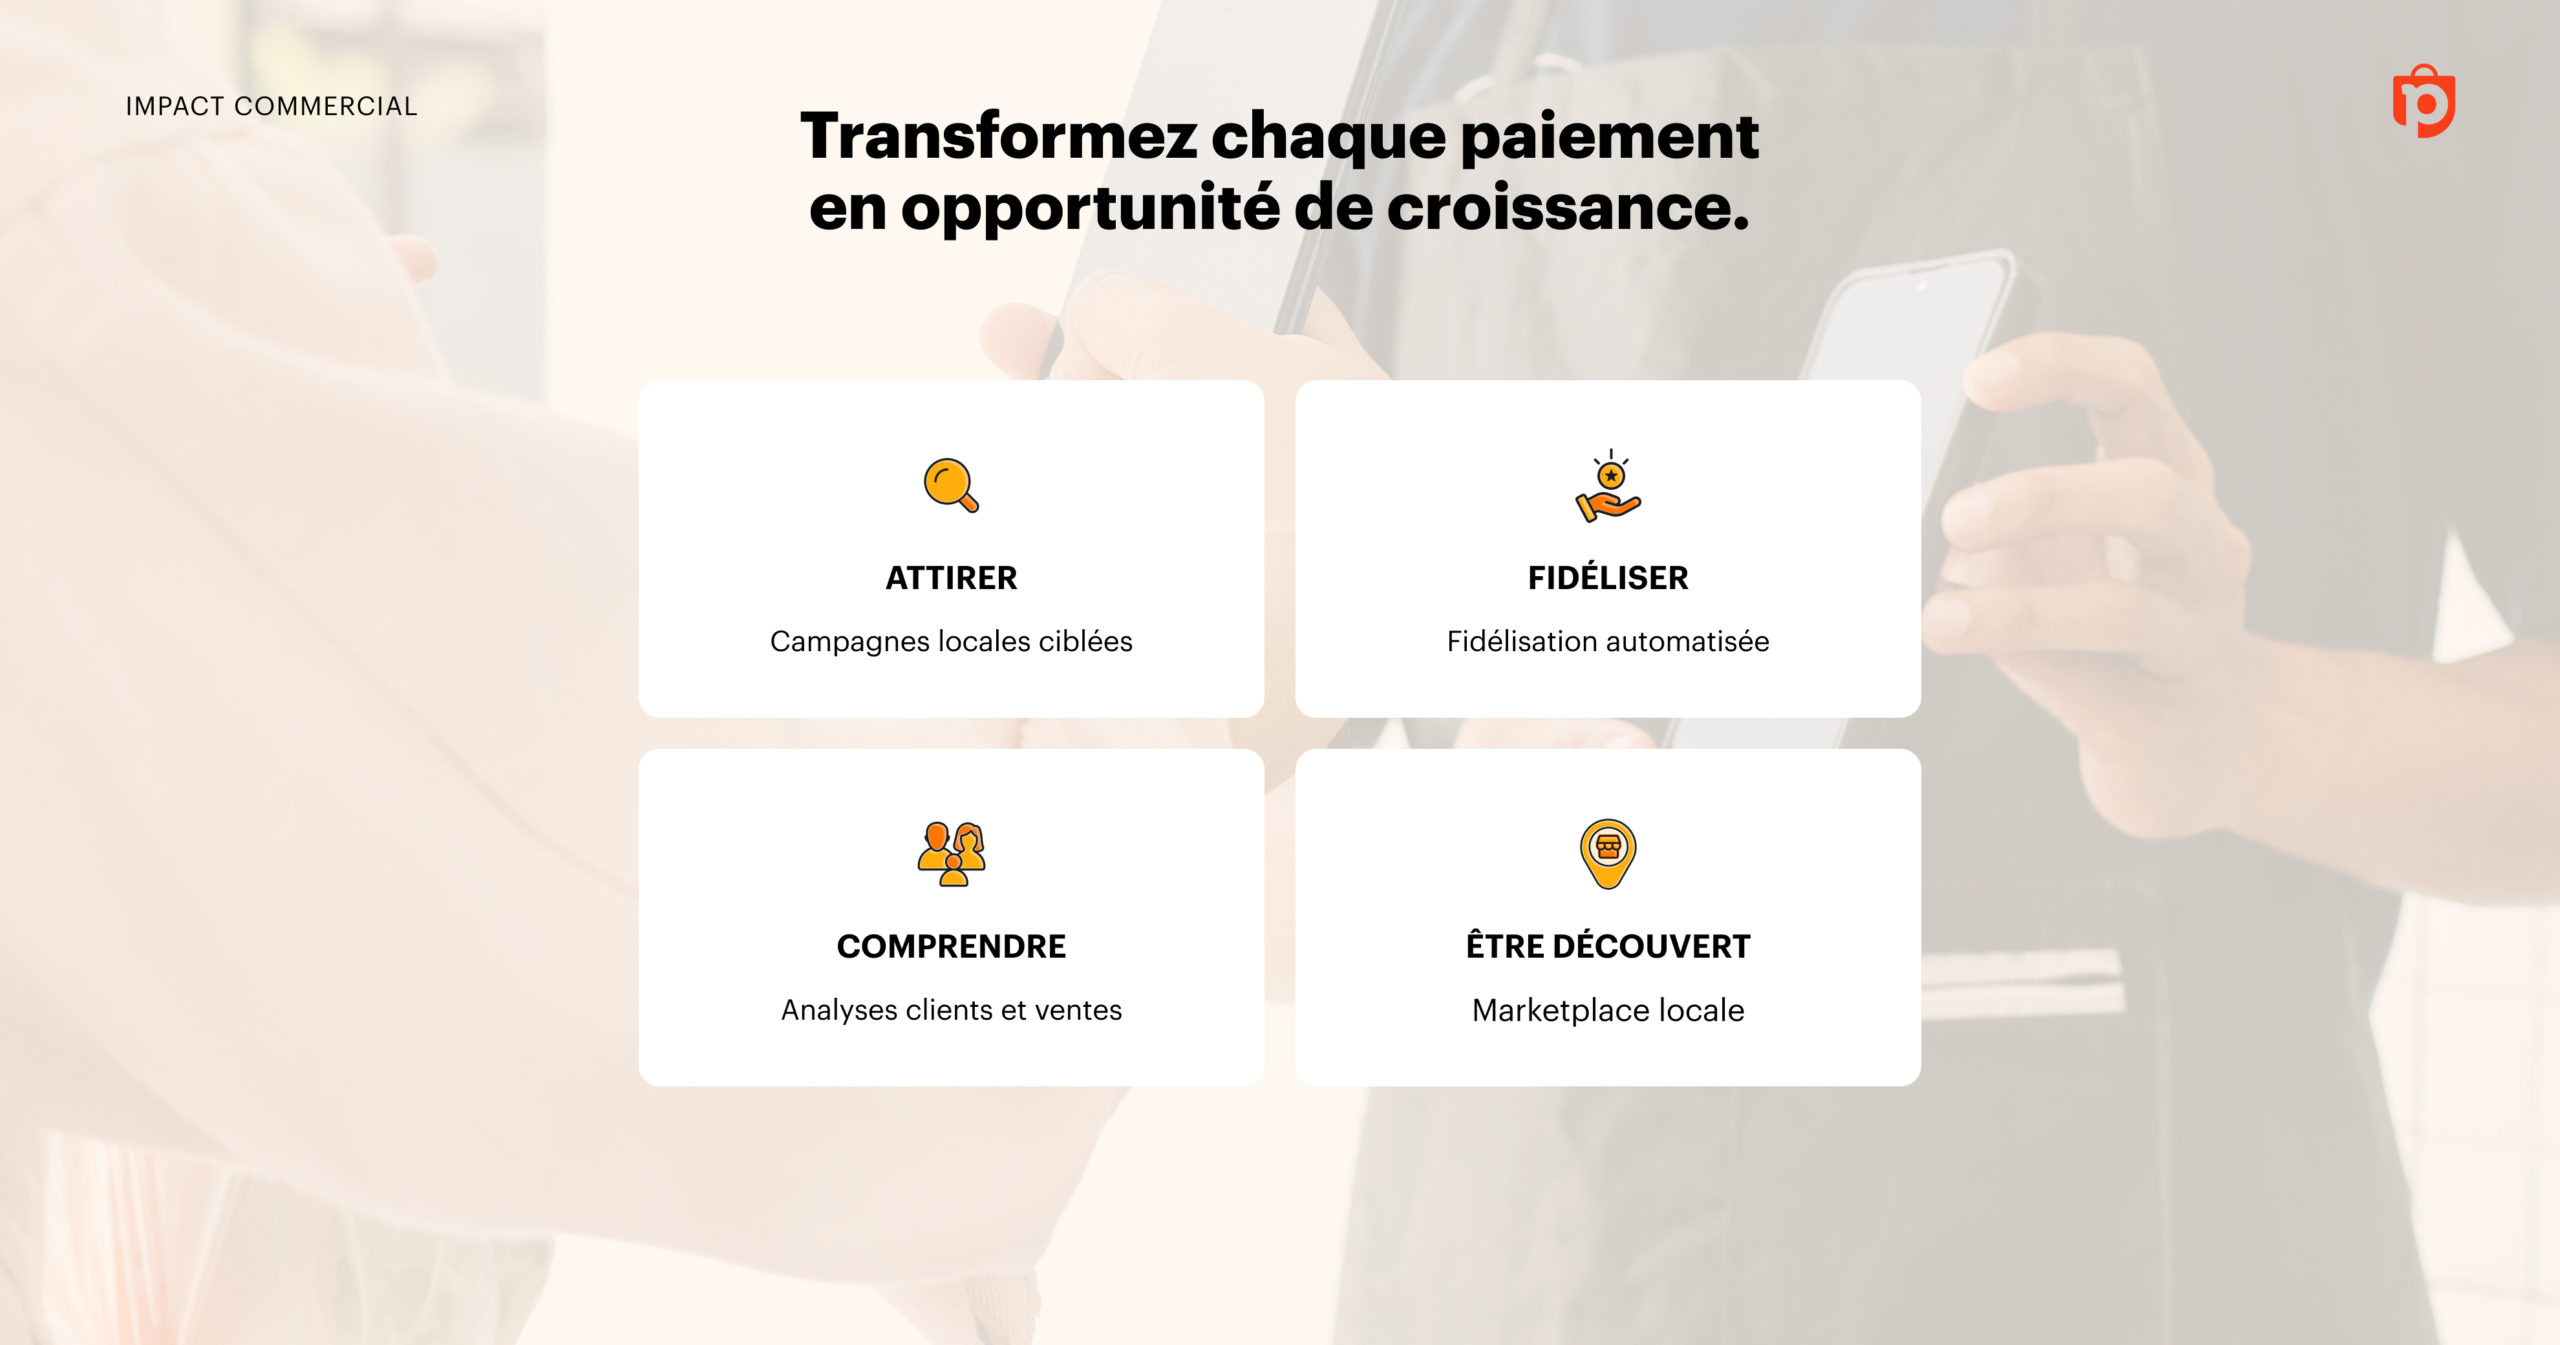
Lorsque l’on parle de commerce de proximité, comme un coiffeur, une boucherie, un fleuriste, un libraire, on pense assez rapidement à l’aspect fidélité. Cette fidélité est nécessaire pour ces commerces qui tirent leurs revenus d’un bassin de population locale ou régionale d’habitués, mais également pour le client qui trouve une récompense en se voyant crédité de points de fidélité, offrant de manière occasionnelle un rabais exclusif ou une remise pour être venu un nombre certain de fois. Cette fameuse carte de fidélité, format carte de crédit au fond du porte-monnaie, n’a toujours pas réussi sa transformation. Les grandes enseignes disposent bien de leur propre système, mais le commerçant “du coin” est souvent resté sur la version papier. En liant les deux aspects, un achat et une récompense, dans une même application mobile, PimPay apporte une nouvelle vision.
Et ce n’est pas tout. Car lorsqu’un commerçant cherche à fidéliser ses clients, en plus des points de fidélité, il dispose d’une autre arme de choix pour faire revenir leurs clients chez eux : les offres, les actions et les rabais. Encore faut-il réussir à les communiquer le plus largement possible, mais si possible de manière ciblée. La théorie marketing du “bon message, au bon moment, à la bonne personne”. Là aussi PimPay offre une solution concrète et a directement intégré la possibilité de créer des campagnes marketing de proximité. Un commerçant peut ainsi adresser une offre aux utilisateurs de l’application situés autour de son commerce, dans un rayon calculé selon la densité de population de la région, et cibler un objectif précis : attirer de nouveaux clients, augmenter la fréquence de visite ou le panier moyen.
Le paiement devient le début d’une relation, pas la fin
Avec cette approche, le paiement cesse alors d’être une commodité interchangeable, un acte mettant un point final à une relation pour devenir un véritable levier commercial. Chaque transaction devient une occasion de renforcer la relation avec la clientèle, d’améliorer la visibilité d’un commerce et de favoriser les visites récurrentes.
Le commerçant ne paie plus uniquement pour encaisser une transaction, mais pour bénéficier d’un outil qui contribue aussi à développer son activité.
La fidélité comme clé
La fidélité comme clé
Inspirer la confiance tout en restant rapide
Apptitude est intervenu sur la conception et le développement de l’application mobile, en collaboration avec Arcanite, responsable du backend et de la logique transactionnelle.
Notre objectif était de transformer une infrastructure fintech complexe en une expérience claire, fluide et rassurante. Car dans un produit financier, la confiance ne repose pas uniquement sur la sécurité technique. Elle se construit aussi par l’expérience utilisateur. Et dans ce cas, faut-il le rappeler, il y a deux utilisateurs différents, avec des intérêts et besoins différents : un vendeur et un acheteur.
Chaque écran doit permettre de comprendre instantanément qui paie, qui reçoit, quel montant est concerné, où en est la transaction et quelles actions sont possibles.
L’enjeu du design, réalisé par l’équipe de PimPay, consistait donc à masquer la complexité du système sans cacher son fonctionnement. Chaque interaction devant inspirer confiance tout en restant rapide et intuitive.
QR code et solde pré-chargé
Cette ambition s’est traduite par plusieurs décisions structurantes.
Le QR code, dont l’acceptation et l’utilisation ne cessent de grandir, a été imposé dès le départ comme point d’entrée du paiement. Familier pour les utilisateurs, il permet un déploiement rapide chez les commerçants tout en limitant les frictions lors de l’encaissement.
Une deuxième décision a grandement structuré le produit PimPay : le paiement se fait depuis un solde chargé à l’avance, et non par débit direct du compte bancaire.
Pourquoi ?
Ce n’est pas un choix de base de confort. Contrairement à l’Europe depuis 2018, les banques suisses n’ouvrent pas l’accès aux comptes à des prestataires tiers. Les solutions qui débitent directement un compte le font parce qu’elles appartiennent à des banques.
Cette contrainte a été transformée en parti pris dès le début de la conception. Le solde fonctionne comme de l’argent liquide dans un portefeuille. Il rend la dépense lisible et limite l’exposition et les risques. En effet, seul le montant chargé est engagé, jamais le compte bancaire. L’interface a donc été dessinée autour de cette idée :
- Solde visible en permanence.
- Recharge par virement, sans frais.
- Alerte paramétrable lorsque le solde passe sous un seuil choisi par l’utilisateur.
- Aucun prélèvement automatique, jamais.
La même logique a guidé le parcours commerçant. Un commerce :
- s’inscrit depuis l’application
- imprime lui-même son QR code à la fin de l’inscription et peut encaisser dans la foulée
- pas de terminal à commander
- pas d’installation
- pas d’attente
Deux modes d’encaissement coexistent. Ils commencent par le scan du QR code du commerce par le client, puis :
- Le commerçant saisit le montant sur son téléphone et le client valide sur le sien.
- Le client saisit lui-même le montant et valide, le commerçant étant simplement notifié, ce qui permet d’encaisser sans aucun appareil côté commerce.
Régulation FINMA & choix technologiques
PimPay SA opère dans un cadre régulé par la FINMA. La difficulté principale du projet n’a donc pas été de dessiner de beaux écrans, mais de loger des obligations de nature financière dans une application grand public :
- vérification d’identité complète à l’inscription
- collecte de données réduite au strict nécessaire
- un parcours suffisamment clair et rapide pour que les utilisateurs le terminent
Plusieurs règles de sécurité ont eu des conséquences directes sur l’interface. Un compte consommateur est lié à un seul appareil, celui de l’enregistrement, ce qui imposait de rendre cette règle compréhensible plutôt que subie. Côté commerce, un téléphone administrateur pilote le compte et des appareils secondaires s’y jumellent par un code, jusqu’au mini-terminal Android aux couleurs de PimPay destiné aux commerces qui ne veulent pas mobiliser leur propre téléphone en caisse.
Le développement en Flutter, sur une base de code commune à iOS et Android, a permis de tenir ces exigences sur les deux plateformes avec une expérience homogène, et d’absorber les évolutions du produit sans reconstruire l’application.
Une grande adoption quelques jours après le lancement
PimPay illustre une conviction forte : dans les services financiers, la valeur ne réside pas uniquement dans la technologie ou dans le modèle économique. Elle dépend de la capacité à transformer une proposition complexe en une expérience que les utilisateurs comprennent, acceptent et adoptent.
En répondant simultanément aux enjeux de maîtrise des coûts, de fidélisation et de simplicité d’usage, le projet montre qu’un outil de paiement peut devenir un véritable levier de développement pour les commerces de proximité.
Pour Apptitude, cette collaboration illustre notre capacité à développer des produits numériques dans des contextes où les contraintes techniques, économiques et réglementaires sont fortes. Ceci en poussant au maximum la simplicité de déploiement, la robustesse technique et l’évolutivité du produit afin de transformer une idée, un projet en leviers d’adoption et de performance.
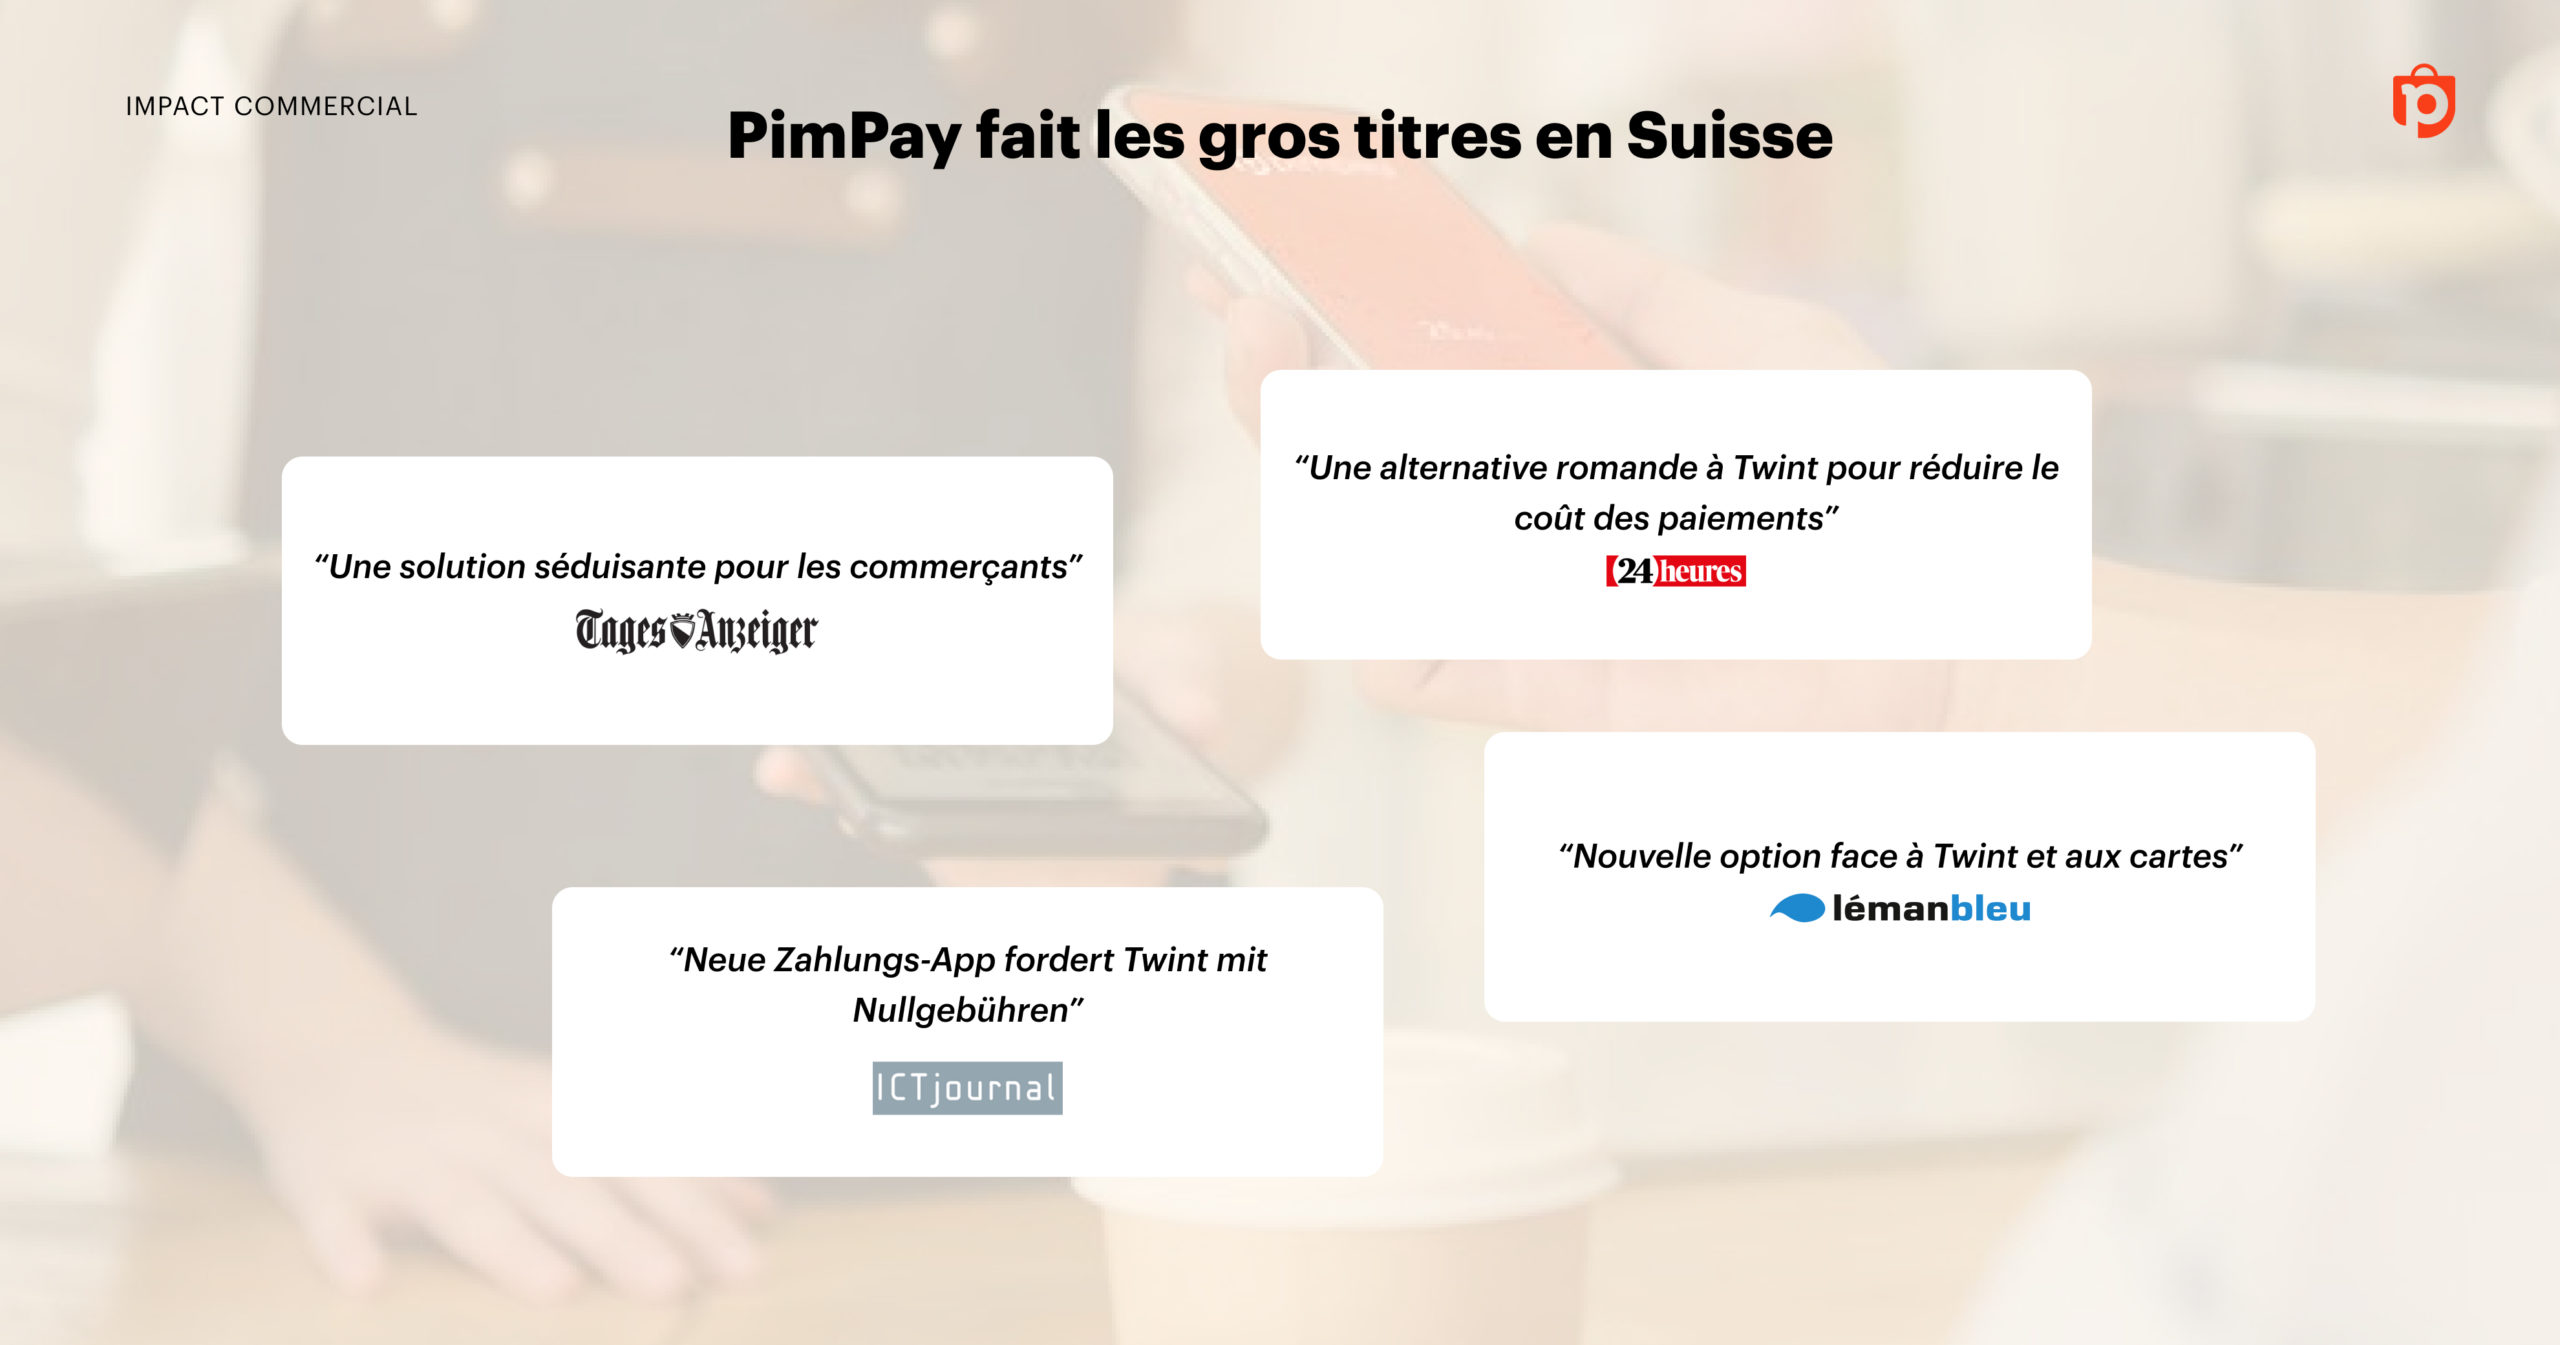
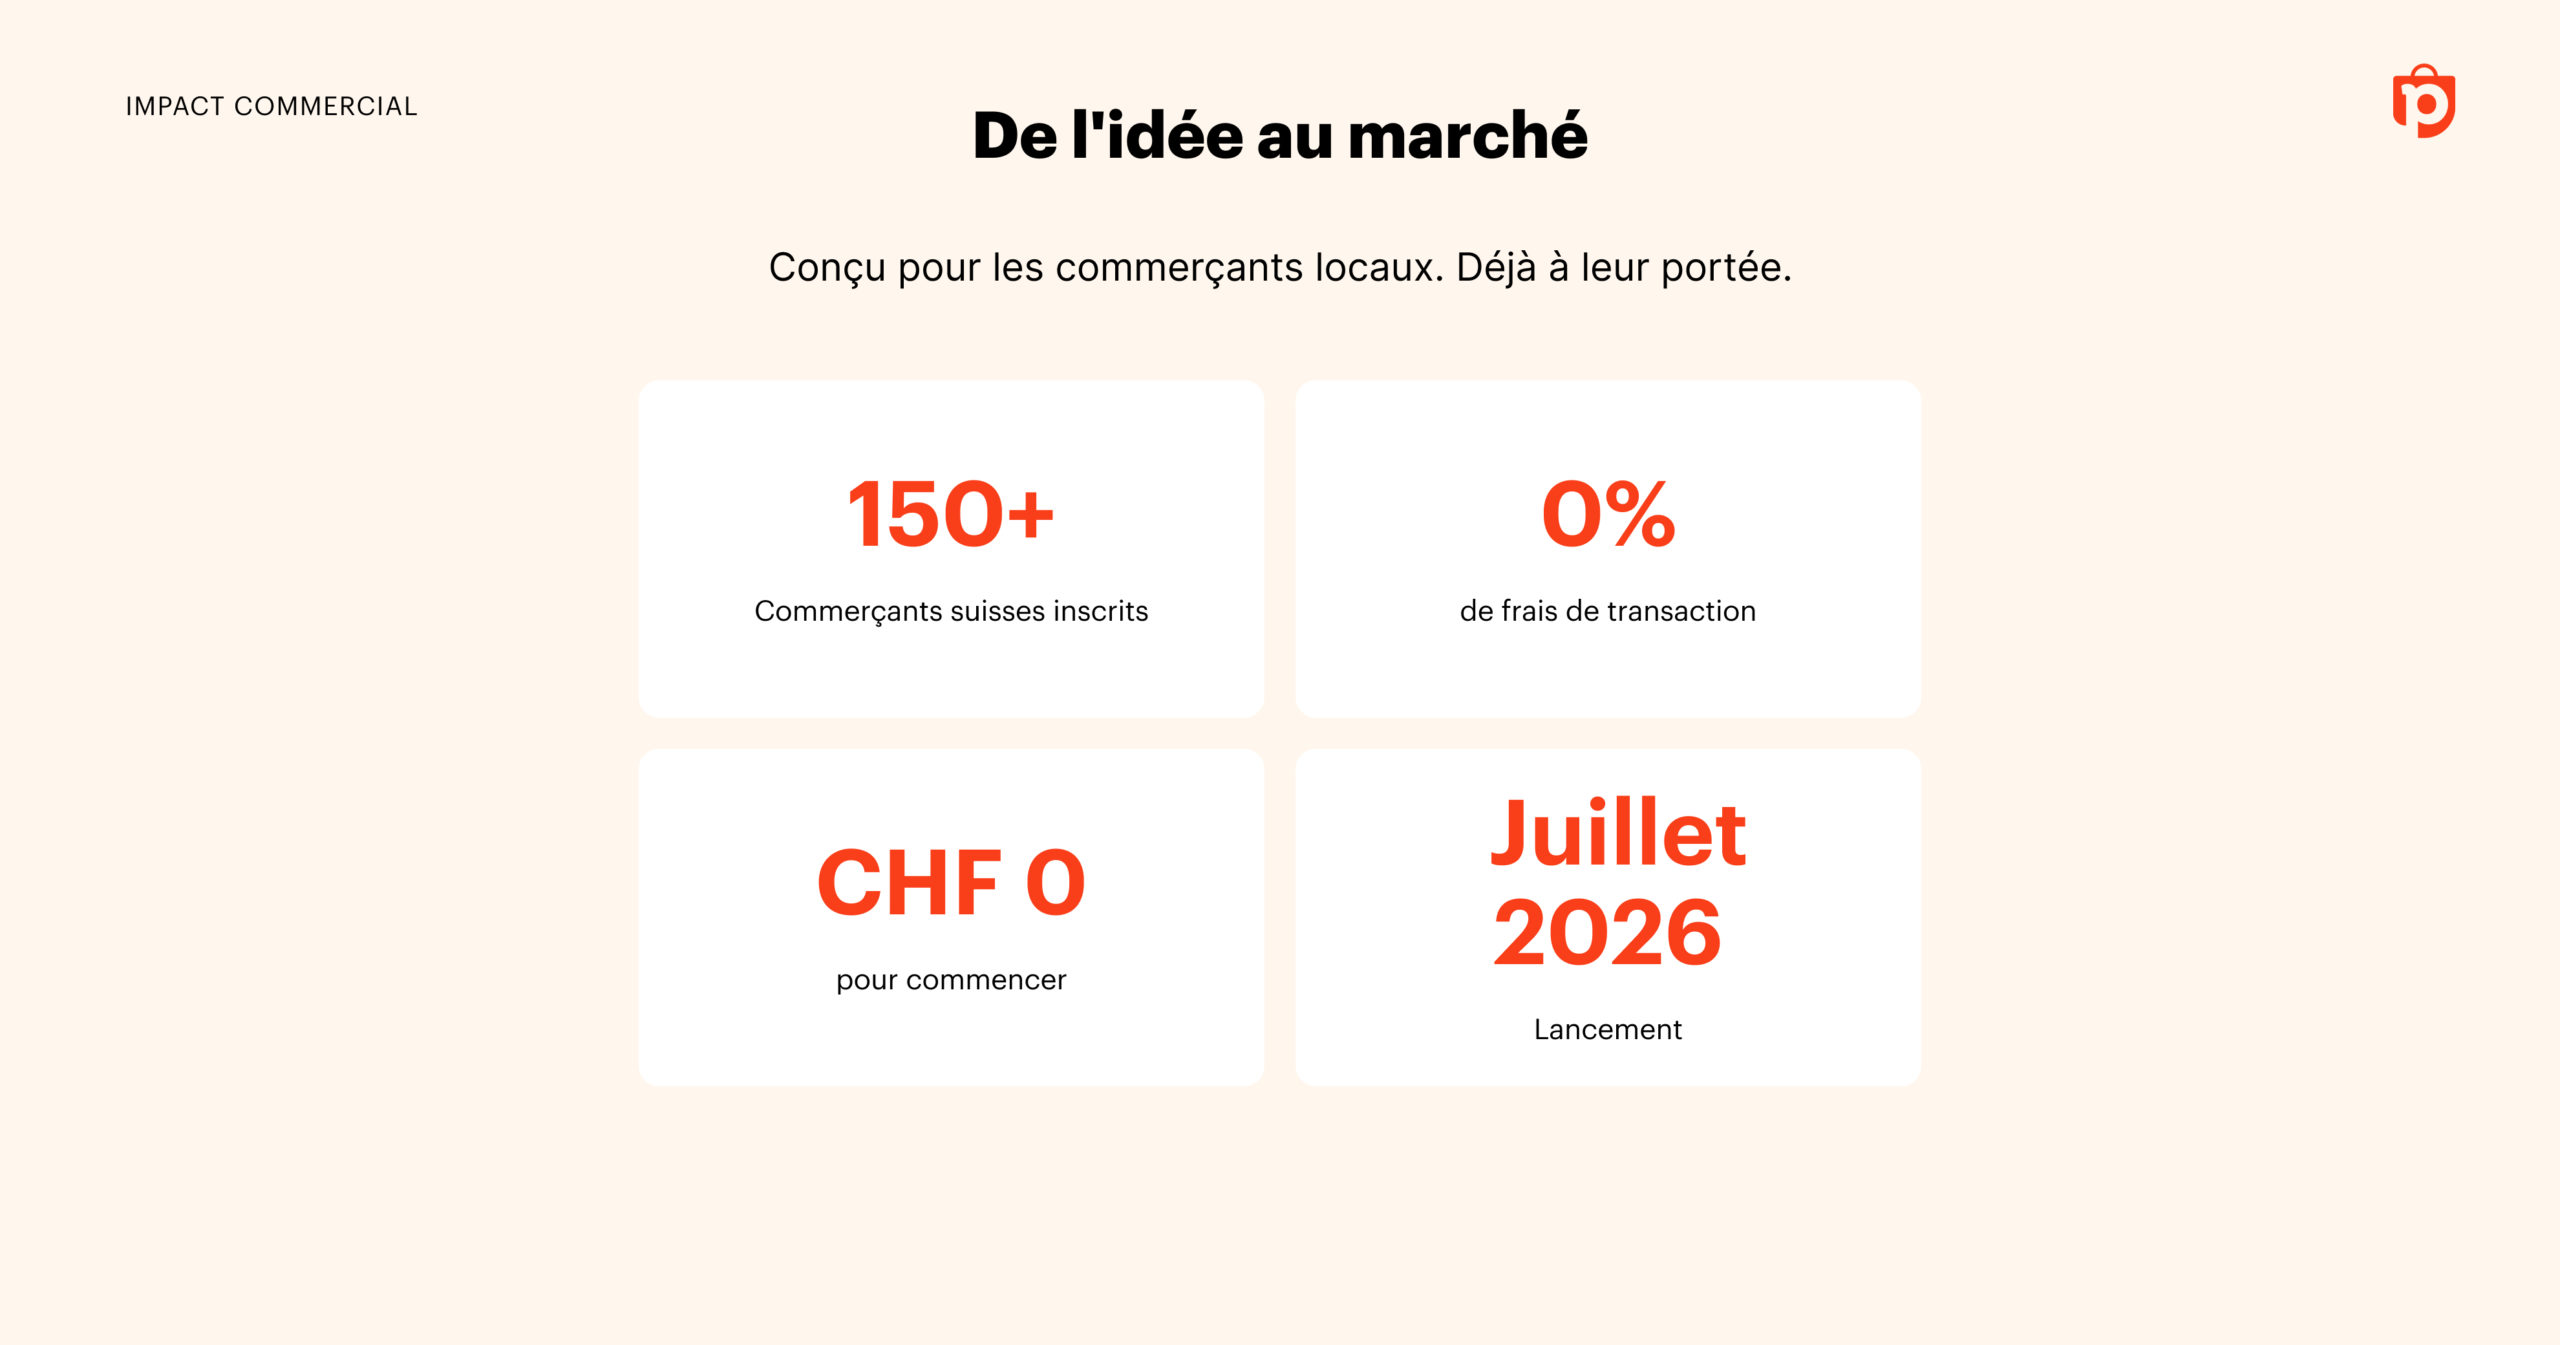
L’application est disponible sur iOS et Android depuis juillet 2026, un lancement largement relayé dans les médias. Dès les premiers jours, l’adoption a confirmé l’intérêt du marché : cinq jours après le lancement, plus d’un millier de consommateurs et près d’une centaine de commerces s’étaient enregistrés. Deux semaines plus tard, ils étaient près de 2’000. La presse s’en est déjà largement fait l’écho.
Vous avez un projet ambitieux, des contraintes fortes et des enjeux d’adoption ? Parlons de la manière dont nous pouvons vous aider à le transformer en produit.